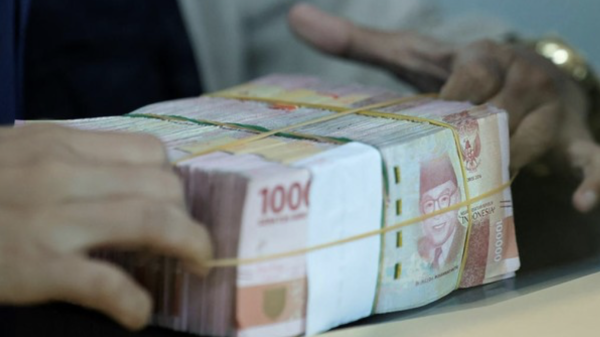

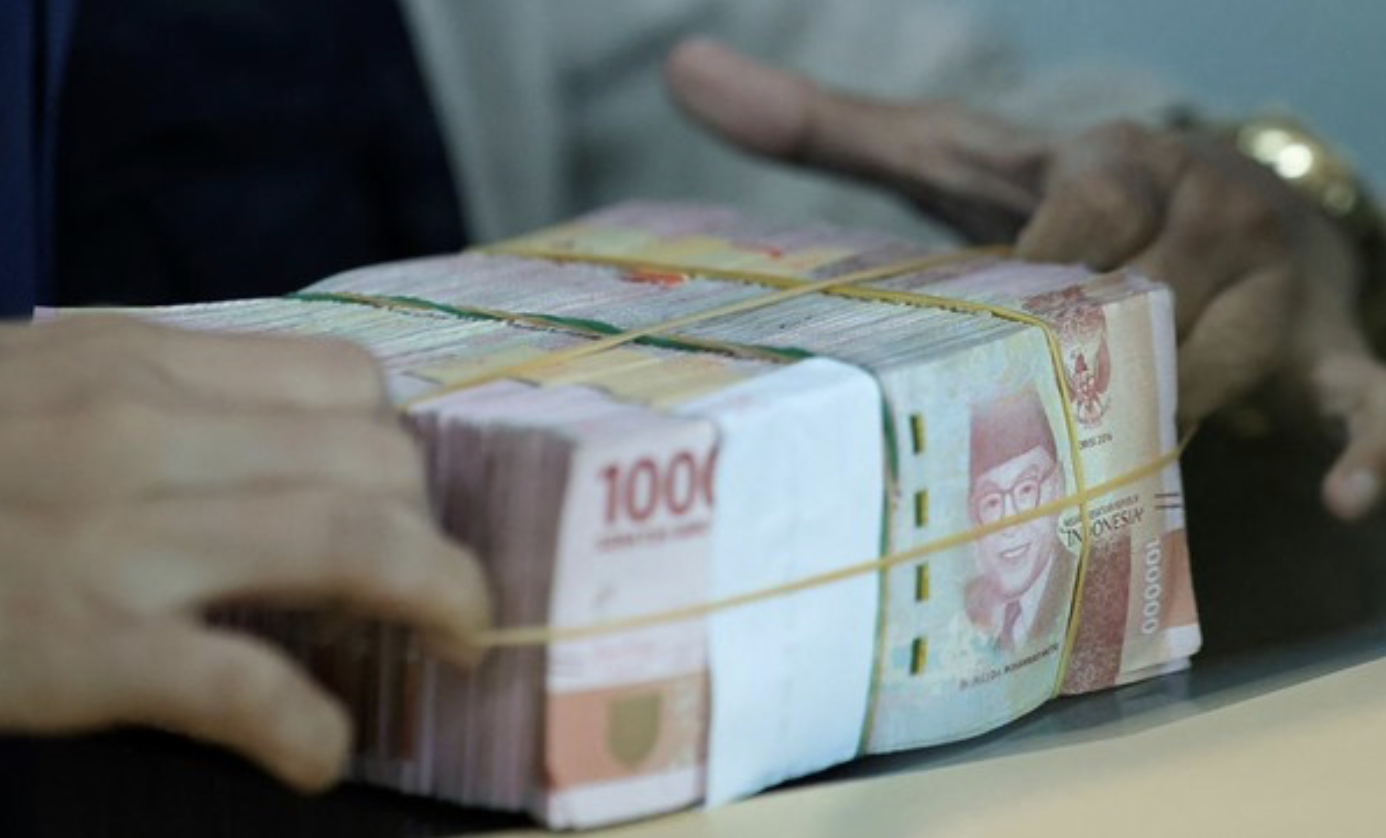
JAKARTA, NortonNews.com – Bank Indonesia (BI) mengambil langkah untuk memperkuat likuiditas perbankan melalui penurunan Giro Wajib Minimum (GWM). Kebijakan tersebut diperkirakan memberikan tambahan ruang likuiditas sekitar Rp90 triliun kepada industri perbankan. Langkah ini diharapkan membantu bank mengelola kebutuhan pendanaan sekaligus mendukung penyaluran kredit kepada masyarakat dan dunia usaha.
Kebijakan tersebut menjadi perhatian karena pertumbuhan kredit perbankan saat ini lebih tinggi dibandingkan pertumbuhan dana pihak ketiga (DPK). Kondisi itu membuat bank perlu menjaga ketersediaan dana agar tetap mampu memenuhi kebutuhan pembiayaan tanpa mengabaikan prinsip kehati-hatian.
Dilansir dari CNN Indonesia – pada Jumat, 23 Oktober 2026, Bank Indonesia menjelaskan bahwa pelonggaran GWM merupakan bagian dari strategi untuk menyeimbangkan kondisi likuiditas di pasar uang dan industri perbankan. Tambahan dana yang tersedia diharapkan dapat membantu perbankan menjalankan fungsi intermediasi, yaitu menghimpun dana dari masyarakat dan menyalurkannya kembali dalam bentuk kredit.
Meski demikian, tambahan likuiditas tersebut tidak berarti seluruh dana akan langsung berubah menjadi pinjaman. Bank tetap perlu mempertimbangkan permintaan kredit, kemampuan calon debitur dalam membayar pinjaman, kebutuhan operasional, serta kondisi ekonomi sebelum menentukan penggunaan dana yang tersedia.
Penurunan GWM Diperkirakan Menambah Likuiditas Rp90 Triliun
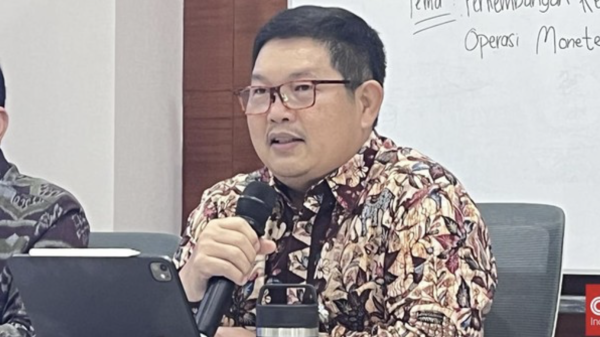
Kepala Departemen Kebijakan Ekonomi dan Moneter Bank Indonesia, Firman Mochtar, menjelaskan bahwa penurunan GWM sebesar satu poin persentase diperkirakan dapat menambah likuiditas perbankan sekitar Rp90 triliun. Tambahan tersebut berasal dari berkurangnya kewajiban bank untuk menyimpan sebagian dananya di Bank Indonesia.
GWM merupakan dana minimum yang wajib dipelihara bank pada rekening giro di bank sentral sesuai ketentuan yang berlaku. Ketentuan ini menjadi salah satu instrumen untuk menjaga kestabilan sistem keuangan dan mengatur ketersediaan likuiditas perbankan.
Ketika persentase GWM diturunkan, sebagian dana yang sebelumnya harus disimpan sebagai cadangan wajib dapat dikelola dengan lebih fleksibel oleh bank. Dana tersebut berpotensi digunakan untuk memenuhi kebutuhan transaksi, mengelola pendanaan, maupun mendukung penyaluran kredit.
Bank Indonesia menetapkan penurunan GWM bank umum konvensional dari 9 persen menjadi 7 persen. Kebijakan itu dilakukan secara bertahap, yakni turun satu poin persentase mulai 1 November 2026 dan kembali turun satu poin persentase mulai 1 Desember 2026.
Sementara itu, untuk bank umum syariah dan unit usaha syariah, GWM diturunkan dari 7,5 persen menjadi 5,5 persen. Penyesuaian tersebut juga dilaksanakan dalam dua tahap, masing-masing sebesar satu poin persentase pada November dan Desember 2026.
Penurunan secara bertahap dilakukan agar penyesuaian likuiditas berlangsung terukur. Dengan cara tersebut, bank memiliki waktu untuk menyesuaikan pengelolaan dananya terhadap ketentuan baru dan kebutuhan pasar.
Ke Mana Tambahan Dana Perbankan Akan Mengalir?
Salah satu pertanyaan utama dari kebijakan ini adalah bagaimana tambahan likuiditas akan digunakan oleh perbankan. Secara umum, dana yang lebih fleksibel dapat membantu bank memenuhi kebutuhan pendanaan dan memberikan ruang untuk meningkatkan penyaluran kredit.
Namun, keputusan penggunaan dana tetap berada pada masing-masing bank. Perbankan perlu menilai apakah terdapat permintaan pembiayaan yang layak, bagaimana risiko kredit calon nasabah, serta apakah kondisi keuangan debitur mendukung pembayaran pinjaman sesuai perjanjian.
Jika permintaan kredit tumbuh dan calon debitur memenuhi persyaratan, tambahan likuiditas berpotensi mendukung pembiayaan bagi kegiatan usaha maupun kebutuhan masyarakat. Pelaku usaha dapat memanfaatkan kredit untuk membiayai operasional, membeli bahan baku, memperluas kapasitas produksi, atau mengembangkan kegiatan bisnis sesuai kebutuhan.
Bagi masyarakat, ketersediaan pembiayaan dapat membantu memenuhi kebutuhan produktif, termasuk pengembangan usaha kecil dan menengah. Meski begitu, penyaluran kredit tetap harus disesuaikan dengan kemampuan membayar agar tambahan likuiditas tidak justru meningkatkan risiko kredit bermasalah.
Dana yang tersedia juga dapat digunakan bank untuk mengelola kewajiban jangka pendek dan menjaga kelancaran transaksi. Dengan demikian, manfaat penurunan GWM tidak hanya dapat dilihat dari kemungkinan peningkatan kredit, tetapi juga dari kemampuan perbankan menjaga kelancaran operasionalnya.
Oleh sebab itu, tambahan likuiditas sebesar Rp90 triliun sebaiknya dipahami sebagai ruang pendanaan yang terbuka bagi perbankan, bukan sebagai jaminan bahwa nilai yang sama akan langsung disalurkan kepada masyarakat dalam bentuk pinjaman.
Pertumbuhan Kredit Lebih Tinggi daripada Dana Simpanan
Kebijakan penurunan GWM juga berkaitan dengan perkembangan kredit dan penghimpunan dana masyarakat. Bank Indonesia mencatat bahwa pertumbuhan kredit perbankan pada September 2026 mencapai 13,26 persen secara tahunan. Sementara itu, pertumbuhan DPK tercatat sebesar 8,22 persen secara tahunan.
DPK merupakan dana yang dihimpun bank dari masyarakat melalui berbagai produk, seperti tabungan, giro, dan deposito. Dana tersebut menjadi salah satu sumber utama bagi bank untuk menjalankan kegiatan pembiayaan.
Perbedaan pertumbuhan antara kredit dan DPK menunjukkan bahwa penyaluran pinjaman berkembang lebih cepat daripada pertambahan dana yang dihimpun. Situasi ini membuat pengelolaan likuiditas perlu diperhatikan agar perbankan dapat menjaga keseimbangan antara penyaluran kredit dan ketersediaan dana.
Apabila pertumbuhan kredit terus meningkat sementara penghimpunan simpanan tidak berkembang seimbang, bank harus mengatur sumber pendanaannya secara lebih cermat. Persaingan untuk mendapatkan dana masyarakat juga dapat memengaruhi biaya pendanaan dan keputusan bank dalam menentukan suku bunga simpanan.
Dalam kondisi tersebut, penurunan GWM menjadi salah satu langkah yang dapat memberi ruang lebih besar bagi bank untuk mengelola likuiditas. Kebijakan ini tidak menggantikan fungsi penghimpunan dana dari masyarakat, tetapi membantu menyesuaikan ketersediaan dana dengan kebutuhan industri perbankan.
Bank Indonesia juga perlu mempertimbangkan perkembangan perekonomian secara menyeluruh. Penyaluran kredit yang meningkat dapat mendukung aktivitas usaha, tetapi tetap perlu diimbangi dengan kualitas pembiayaan dan stabilitas sistem keuangan.
Kebijakan Insentif Likuiditas Makroprudensial Turut Disesuaikan
Selain menurunkan GWM, Bank Indonesia turut melakukan penyesuaian terhadap Kebijakan Insentif Likuiditas Makroprudensial (KLM). Kebijakan ini memberikan insentif kepada perbankan berdasarkan penyaluran pembiayaan pada sektor-sektor yang menjadi sasaran kebijakan.
Penyesuaian KLM diarahkan agar perbankan mempunyai fleksibilitas lebih besar dalam mengelola likuiditas dan mendukung kegiatan pembiayaan. Dalam kebijakan yang diumumkan BI, total insentif KLM direncanakan turun dari 6 persen menjadi 5 persen mulai 1 Desember 2026.
Komponen insentif untuk jalur pembiayaan atau financing channel ditetapkan paling tinggi sebesar 3 persen, turun dari sebelumnya 4 persen. Sementara itu, insentif untuk pendalaman pasar uang tetap sebesar 2 persen.
Penyesuaian ini merupakan bagian dari upaya BI untuk menyelaraskan ketersediaan likuiditas dengan kebutuhan pembiayaan dan arah kebijakan moneter. Melalui pengaturan tersebut, bank diharapkan dapat menggunakan sumber daya keuangannya secara lebih fleksibel dengan tetap memperhatikan sasaran kebijakan yang ditetapkan.
Insentif makroprudensial memiliki fungsi berbeda dari penurunan GWM. Penurunan GWM mengurangi porsi dana yang wajib disimpan bank di bank sentral, sedangkan KLM berkaitan dengan pemberian insentif berdasarkan aktivitas pembiayaan tertentu. Keduanya menjadi bagian dari kebijakan yang digunakan BI untuk memengaruhi kondisi likuiditas dan mendukung fungsi intermediasi perbankan.
BI Tetap Menjaga Stabilitas Inflasi dan Pasar Keuangan
Meskipun memberikan ruang likuiditas lebih besar, Bank Indonesia menegaskan bahwa kebijakan tersebut tidak ditujukan untuk menciptakan kelebihan uang beredar. Pengaturan likuiditas tetap memperhitungkan kondisi ekonomi, sasaran inflasi, serta arah suku bunga kebijakan.
Firman Mochtar menjelaskan bahwa BI melakukan perhitungan terhadap kebutuhan likuiditas agar kondisi pasar tetap sejalan dengan sasaran ekonomi yang ingin dicapai. Karena itu, pelonggaran GWM dilakukan secara terukur dan tidak berdiri sendiri sebagai kebijakan yang terpisah dari instrumen moneter lainnya.
BI juga menyesuaikan suku bunga Deposit Facility menjadi 5 persen, naik 25 basis poin. Sementara itu, BI-Rate dipertahankan pada level 5,75 persen dan suku bunga Lending Facility tetap sebesar 6,5 persen.
Deposit Facility merupakan fasilitas bagi bank untuk menempatkan kelebihan dana jangka pendeknya di Bank Indonesia. Penyesuaian suku bunga fasilitas tersebut dimaksudkan untuk membentuk koridor suku bunga operasional yang lebih simetris terhadap BI-Rate.
Melalui pengaturan itu, BI berharap pergerakan suku bunga pasar uang antarbank dapat lebih selaras dengan sinyal kebijakan moneter. Pergerakan suku bunga yang lebih terarah diharapkan membantu proses transmisi kebijakan menuju perbankan dan kegiatan ekonomi.
Penurunan GWM dan penyesuaian suku bunga Deposit Facility memiliki tujuan yang berbeda, tetapi saling melengkapi dalam pengelolaan moneter. Penurunan GWM memberikan tambahan ruang likuiditas, sedangkan penyesuaian suku bunga membantu memperjelas koridor operasional di pasar uang.
Penyaluran Dana Tetap Bergantung pada Kondisi Perbankan
Keberhasilan kebijakan penurunan GWM pada akhirnya akan bergantung pada cara perbankan menggunakan ruang likuiditas yang tersedia. Tambahan dana dapat mendukung pembiayaan, tetapi bank tetap perlu memastikan bahwa penyaluran kredit dilakukan berdasarkan analisis risiko dan kemampuan debitur.
Selain itu, kebutuhan pembiayaan dari dunia usaha dan masyarakat juga menjadi faktor penting. Jika permintaan kredit tidak tumbuh atau banyak calon debitur belum memenuhi persyaratan, tambahan likuiditas belum tentu langsung mendorong peningkatan pinjaman.
Karena itu, dampak kebijakan perlu dinilai melalui perkembangan kredit, biaya pendanaan, kualitas pembiayaan, dan kondisi likuiditas perbankan setelah penyesuaian berlaku. Evaluasi tersebut akan membantu melihat apakah kebijakan mampu mendukung fungsi intermediasi tanpa mengganggu stabilitas keuangan.
Melalui penurunan GWM dan penyesuaian instrumen moneter lainnya, Bank Indonesia berupaya menjaga agar likuiditas perbankan tetap memadai dan sejalan dengan kebutuhan perekonomian. Tambahan likuiditas sekitar Rp90 triliun diharapkan memberikan ruang yang lebih baik bagi bank untuk menjalankan kegiatan operasional dan pembiayaan.
Dengan pengelolaan yang hati-hati, kebijakan tersebut berpotensi membantu memperkuat dukungan perbankan terhadap aktivitas ekonomi. Namun, hasil akhirnya tetap akan ditentukan oleh respons industri perbankan, kebutuhan pembiayaan, serta perkembangan kondisi ekonomi nasional.








You must be logged in to post a comment Login